Domain rechtsanwaeltin-berlin.de kaufen?
Wir ziehen mit dem Projekt
rechtsanwaeltin-berlin.de um.
Sind Sie am Kauf der Domain
rechtsanwaeltin-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechtsanwaeltin-berlin.de kaufen?
Wer ist Buchführungspflichtig?
Wer ist Buchführungspflichtig? Die Buchführungspflicht betrifft in erster Linie Unternehmen, die einen Gewerbebetrieb führen. Dazu zählen beispielsweise Einzelunternehmen, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Auch Freiberufler wie Ärzte, Anwälte oder Architekten können buchführungspflichtig sein. Die genauen Vorschriften zur Buchführungspflicht können je nach Rechtsform und Größe des Unternehmens variieren. Es ist daher ratsam, sich mit einem Steuerberater oder einem Fachanwalt für Steuerrecht über die individuellen Pflichten in Bezug auf die Buchführungspflicht zu informieren. **
Ist eine UG Buchführungspflichtig?
Eine Unternehmergesellschaft (UG) ist grundsätzlich buchführungspflichtig, wenn sie mehr als 600.000 Euro Umsatz oder mehr als 60.000 Euro Gewinn pro Jahr erwirtschaftet. In diesem Fall muss die UG eine ordnungsgemäße Buchführung nach den gesetzlichen Vorschriften führen. Auch wenn die UG unter diesen Grenzen liegt, kann es dennoch sinnvoll sein, eine ordnungsgemäße Buchführung zu führen, um die finanzielle Situation des Unternehmens im Blick zu behalten und die Steuerlast optimal zu gestalten. Es empfiehlt sich daher, sich frühzeitig mit einem Steuerberater oder einer Steuerberaterin über die Buchführungspflicht und die steuerlichen Pflichten der UG zu informieren. **

Ähnliche Suchbegriffe für Buchführungspflichtig
Top-Angebote
Produkte zum Begriff Buchführungspflichtig:
-
Gözze "Berlin"Modernes Frottiertuch aus allerfeinsten Baumwoll-Qualitäten und mit 3-fachen Viskosestreifen im Tuch und am Saum. Das Gästetuch hat die Größe 30x50 cm und ist in 15 verschiedenen Uni-Farben erhältlich. Somit ist für jeden die richtige Farbe dabei. Das Gästetuch aus 100 % Baumwolle lässt sich nach der Verwendung bei 60°C waschen und ist zudem trocknergeeignet., Artikelbezeichnung: Anzahl Teile: 4 Stk., Farbe: Farbbezeichnung: altrosa, Optik/Stil: Optik: unifarben, Maßangaben: Breite: 30 cm, Länge: 50 cm, Material: Materialart: Frottier, Materialzusammensetzung: Obermaterial: 100% Baumwolle, Flächengewicht: 470 g/m², Färbung: stückgefärbt, Hinweise: Pflegehinweise: 60°C Maschinenwäsche, trocknergeeignet, Farbhinweise: Bitte beachten Sie, dass die Farben auf Ihrem Monitor von den Originalfarbtönen abweichen können., Produktdetails: Markeninformationen: W. F. Gözze Frottierweberei GmbH, Set-Info: 4er Set Gästehandtücher 30 x 50 cm, Art Handtuch: Gästehandtuch22,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
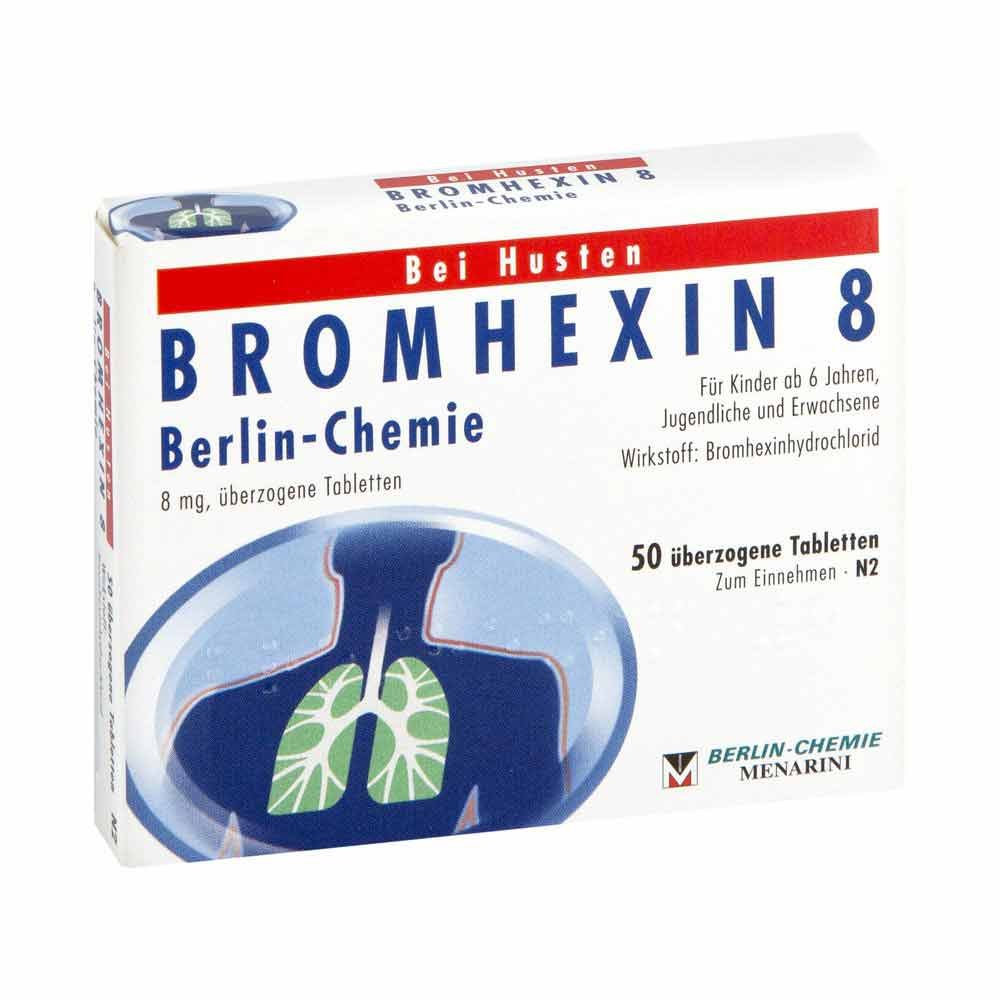
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04394361Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieBROMHEXIN 8 Berlin-Chemie ist ein Bronchosekretolytikum. Es handelt sich dabei um ein Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim. BROMHEXIN 8 Berlin-Chemie wird eingesetzt zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / ZutatenBROMHEXIN 8 Berlin-Chemie enthält: 8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von BROMHEXIN 8 Berlin-Chemie: Erwachsene und Jugendliche über 14 Jahren: 3x täglich 1 bis 2 überzogene Tabletten (entsprechend täglich 24 - 48 mg Bromhexinhydrochlorid) Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3x täglich 1 überzogene Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid) Art der Anwendung: Nehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.EinnahmeNehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenIm Zusammenhang mit der Anwendung von Bromhexin gab es Berichte über4,32 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Ist ein Verein Buchführungspflichtig?
Ja, ein Verein ist in der Regel buchführungspflichtig, wenn er bestimmte Umsatz- und Gewinngrenzen überschreitet. Die genauen Vorschriften zur Buchführungspflicht können je nach Land und Rechtsform des Vereins variieren. In Deutschland beispielsweise müssen Vereine, die mehr als 500.000 Euro Umsatz oder 50.000 Euro Gewinn pro Jahr erzielen, eine doppelte Buchführung führen. Es ist daher ratsam, sich über die spezifischen gesetzlichen Anforderungen für Vereine in der jeweiligen Rechtsordnung zu informieren, um sicherzustellen, dass die Buchführungspflicht ordnungsgemäß erfüllt wird. **
-
Welche Kaufleute sind Buchführungspflichtig?
Welche Kaufleute sind Buchführungspflichtig? Die Buchführungspflicht hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, der Größe des Unternehmens und dem Umsatz. In der Regel sind Kapitalgesellschaften wie GmbHs und AGs, sowie Personengesellschaften wie OHGs und KGs buchführungspflichtig. Auch Einzelunternehmer können unter bestimmten Voraussetzungen zur Buchführung verpflichtet sein. Es ist wichtig, sich über die genauen gesetzlichen Vorgaben und Anforderungen zur Buchführungspflicht zu informieren, um mögliche Bußgelder oder andere Konsequenzen zu vermeiden. **
-
Ist jeder Kaufmann Buchführungspflichtig?
Ist jeder Kaufmann Buchführungspflichtig? Die Buchführungspflicht hängt in erster Linie von der Rechtsform des Unternehmens und der Größe des Unternehmens ab. Einzelunternehmer und Personengesellschaften wie die OHG oder die KG sind grundsätzlich zur Buchführung verpflichtet. Bei Kapitalgesellschaften wie der GmbH oder der AG besteht ebenfalls eine Buchführungspflicht. Kleinunternehmer nach § 19 UStG sind von der Buchführungspflicht befreit. Es ist daher wichtig, die individuellen Voraussetzungen zu prüfen, um festzustellen, ob ein Kaufmann Buchführungspflichtig ist. **
-
Ist eine GbR Buchführungspflichtig?
Ist eine GbR Buchführungspflichtig? In Deutschland sind GbRs grundsätzlich nicht zur doppelten Buchführung verpflichtet, solange sie die Umsatzgrenzen für die Buchführungspflicht nicht überschreiten. Sie können jedoch freiwillig eine doppelte Buchführung führen, um ihre Finanzen besser zu überwachen. Es ist jedoch ratsam, sich mit einem Steuerberater über die individuellen Buchführungspflichten der GbR zu beraten, da diese je nach Größe und Art des Unternehmens variieren können. Eine ordnungsgemäße Buchführung ist jedoch unabhdingt erforderlich, um die finanzielle Situation der GbR transparent und nachvollziehbar zu dokumentieren. **


Ist ein Kannkaufmann Buchführungspflichtig?
Ein Kannkaufmann ist nicht verpflichtet, eine ordnungsgemäße Buchführung zu führen. Dies bedeutet, dass er keine doppelte Buchführung nach den handelsrechtlichen Vorschriften durchführen muss. Allerdings ist ein Kannkaufmann dennoch dazu verpflichtet, seine Einnahmen und Ausgaben in einer einfachen Form aufzuzeichnen, um seine Geschäftstätigkeit nachvollziehbar zu dokumentieren. Es empfiehlt sich daher, auch als Kannkaufmann eine gewisse Buchführung zu betreiben, um einen besseren Überblick über die finanzielle Situation des Unternehmens zu haben. Letztendlich hängt es jedoch von der individuellen Situation des Kannkaufmanns ab, ob er freiwillig eine Buchführung führen möchte oder nicht. **
Wer ist nicht Buchführungspflichtig?
Wer ist nicht Buchführungspflichtig? Personen oder Unternehmen, die als Kleinunternehmer gelten und deren Umsatz unterhalb bestimmter Grenzen liegt, sind in der Regel nicht zur Buchführung verpflichtet. Auch Freiberufler und Kleingewerbetreibende können unter bestimmten Voraussetzungen von der Buchführungspflicht befreit sein. Zudem sind Vereine und gemeinnützige Organisationen in manchen Fällen von der Buchführungspflicht ausgenommen. Es ist wichtig, die jeweiligen gesetzlichen Vorgaben und Regelungen zu prüfen, um festzustellen, ob eine Person oder ein Unternehmen buchführungspflichtig ist oder nicht. **
Top-Angebote
Produkte zum Begriff Buchführungspflichtig:
-
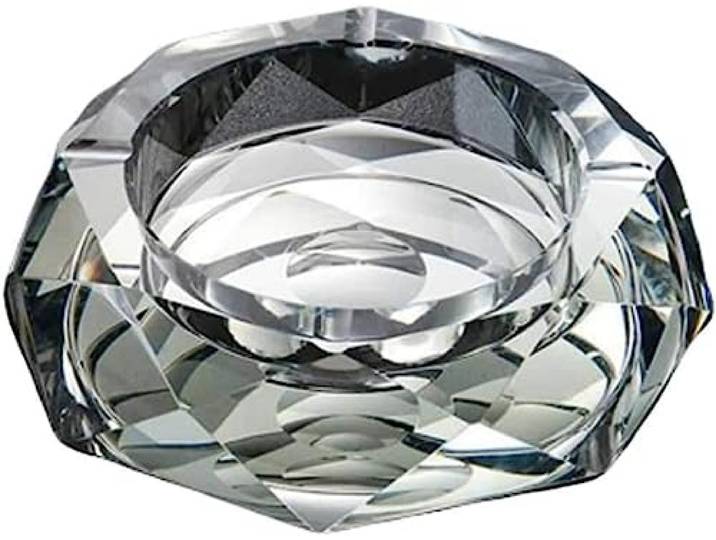
JUGALIADC Aschehalter Kristall-aschenbecher Aus Schwerem Glas, Achteckiger Aschenbecher Für Zigaretten, Drinnen Und Draußen, Zuhause, Büro, Terrasse, Tisch, Balkon AnwaltskanzleiJUGALIADC Aschehalter Kristall-aschenbecher Aus Schwerem Glas, Achteckiger Aschenbecher Für Zigaretten, Drinnen Und Draußen, Zuhause, Büro, Terrasse, Tisch, Balkon Anwaltskanzlei. Schmilzt nicht, bricht nicht und ist sehr langlebig und leicht zu reinigen. Dieses Aschenbecher-Set ist für den Heimgebrauch ausreichend und kann den Bedarf an mehr Orten decken. Verwenden Sie einen K9-Kristall, der den ganzen Körper durchscheint. Feiner Schliff, handpoliert, glatt. Diese Aschenbecher sind klein und tragbar, haben ein einfaches Design und eignen sich für eine Vielzahl von Szenarien. Wenn Sie die Zigarette ausdrücken müssen, können Sie sie in die Rille stecken. Dadurch wird vermieden, dass die Zigarette an einem unsicheren Ort abgelegt wird, aber die Zigarette geht nicht aus. Der Aschenbecher eignet sich für den Außen- und Innenbereich und ist leicht zu reinigen. Der perfekte Aschenbecher für Zuhause, Restaurant und Außenbereich.81,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LIEBESKIND BERLIN Creole - The Berlin StyleErweitere deinen Stil mit den rechteckigen Ohrringen von Liebeskind Berlin, deren abgerundete Kanten einen kühnen Akzent setzen. Ihr markantes Design verleiht jedem Look eine zeitlose Eleganz. Trage sie für einen Hauch von Selbstbewusstsein und Stil, der deine Persönlichkeit unterstreicht. Ein unverzichtbares Accessoire für Frauen, die ihre Individualität kraftvoll zum Ausdruck bringen möchten.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Buchführungspflichtig?
Wer ist Buchführungspflichtig? Die Buchführungspflicht betrifft in erster Linie Unternehmen, die einen Gewerbebetrieb führen. Dazu zählen beispielsweise Einzelunternehmen, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Auch Freiberufler wie Ärzte, Anwälte oder Architekten können buchführungspflichtig sein. Die genauen Vorschriften zur Buchführungspflicht können je nach Rechtsform und Größe des Unternehmens variieren. Es ist daher ratsam, sich mit einem Steuerberater oder einem Fachanwalt für Steuerrecht über die individuellen Pflichten in Bezug auf die Buchführungspflicht zu informieren. **
-
Ist eine UG Buchführungspflichtig?
Eine Unternehmergesellschaft (UG) ist grundsätzlich buchführungspflichtig, wenn sie mehr als 600.000 Euro Umsatz oder mehr als 60.000 Euro Gewinn pro Jahr erwirtschaftet. In diesem Fall muss die UG eine ordnungsgemäße Buchführung nach den gesetzlichen Vorschriften führen. Auch wenn die UG unter diesen Grenzen liegt, kann es dennoch sinnvoll sein, eine ordnungsgemäße Buchführung zu führen, um die finanzielle Situation des Unternehmens im Blick zu behalten und die Steuerlast optimal zu gestalten. Es empfiehlt sich daher, sich frühzeitig mit einem Steuerberater oder einer Steuerberaterin über die Buchführungspflicht und die steuerlichen Pflichten der UG zu informieren. **
-
Ist ein Verein Buchführungspflichtig?
Ja, ein Verein ist in der Regel buchführungspflichtig, wenn er bestimmte Umsatz- und Gewinngrenzen überschreitet. Die genauen Vorschriften zur Buchführungspflicht können je nach Land und Rechtsform des Vereins variieren. In Deutschland beispielsweise müssen Vereine, die mehr als 500.000 Euro Umsatz oder 50.000 Euro Gewinn pro Jahr erzielen, eine doppelte Buchführung führen. Es ist daher ratsam, sich über die spezifischen gesetzlichen Anforderungen für Vereine in der jeweiligen Rechtsordnung zu informieren, um sicherzustellen, dass die Buchführungspflicht ordnungsgemäß erfüllt wird. **
-
Welche Kaufleute sind Buchführungspflichtig?
Welche Kaufleute sind Buchführungspflichtig? Die Buchführungspflicht hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, der Größe des Unternehmens und dem Umsatz. In der Regel sind Kapitalgesellschaften wie GmbHs und AGs, sowie Personengesellschaften wie OHGs und KGs buchführungspflichtig. Auch Einzelunternehmer können unter bestimmten Voraussetzungen zur Buchführung verpflichtet sein. Es ist wichtig, sich über die genauen gesetzlichen Vorgaben und Anforderungen zur Buchführungspflicht zu informieren, um mögliche Bußgelder oder andere Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Buchführungspflichtig
-
Gözze "Berlin"Modernes Frottiertuch aus allerfeinsten Baumwoll-Qualitäten und mit 3-fachen Viskosestreifen im Tuch und am Saum. Das Gästetuch hat die Größe 30x50 cm und ist in 15 verschiedenen Uni-Farben erhältlich. Somit ist für jeden die richtige Farbe dabei. Das Gästetuch aus 100 % Baumwolle lässt sich nach der Verwendung bei 60°C waschen und ist zudem trocknergeeignet., Artikelbezeichnung: Anzahl Teile: 4 Stk., Farbe: Farbbezeichnung: altrosa, Optik/Stil: Optik: unifarben, Maßangaben: Breite: 30 cm, Länge: 50 cm, Material: Materialart: Frottier, Materialzusammensetzung: Obermaterial: 100% Baumwolle, Flächengewicht: 470 g/m², Färbung: stückgefärbt, Hinweise: Pflegehinweise: 60°C Maschinenwäsche, trocknergeeignet, Farbhinweise: Bitte beachten Sie, dass die Farben auf Ihrem Monitor von den Originalfarbtönen abweichen können., Produktdetails: Markeninformationen: W. F. Gözze Frottierweberei GmbH, Set-Info: 4er Set Gästehandtücher 30 x 50 cm, Art Handtuch: Gästehandtuch22,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BERLIN-CHEMIE AG BROMHEXIN 8 Berlin-Chemie 04394361Anwendungsgebiet von BROMHEXIN 8 Berlin-ChemieBROMHEXIN 8 Berlin-Chemie ist ein Bronchosekretolytikum. Es handelt sich dabei um ein Arzneimittel zur Schleimlösung bei Atemwegserkrankungen mit zähem Schleim. BROMHEXIN 8 Berlin-Chemie wird eingesetzt zur schleimlösenden Behandlung bei akuten und chronischen Erkrankungen der Bronchien und der Lunge mit zähem Schleim. Wirkstoffe / Inhaltsstoffe / ZutatenBROMHEXIN 8 Berlin-Chemie enthält: 8 mg Bromhexin hydrochlorid7.29 mg BromhexinCalcium carbonat Hilfstoff (+)Carnaubawachs Hilfstoff (+)Chinolingelb Hilfstoff (+)Gelatine Hilfstoff (+)Glucose Sirup Hilfstoff (+)1.6 mg Glucose Hilfstoff (+)34.4 mg Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium carbonat, leicht, basisch Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)Povidon K25 Hilfstoff (+)27.7 mg Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von BROMHEXIN 8 Berlin-Chemie: Erwachsene und Jugendliche über 14 Jahren: 3x täglich 1 bis 2 überzogene Tabletten (entsprechend täglich 24 - 48 mg Bromhexinhydrochlorid) Kinder und Jugendliche zwischen 6 und 14 Jahren sowie Patienten unter 50 kg Körpergewicht: 3x täglich 1 überzogene Tablette (entsprechend täglich 24 mg Bromhexinhydrochlorid) Art der Anwendung: Nehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.EinnahmeNehmen Sie die überzogenen Tabletten nach den Mahlzeiten mit reichlich Flüssigkeit ein. Hinweis: Die Zufuhr von genügend Flüssigkeit kann sinnvoll sein.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenIm Zusammenhang mit der Anwendung von Bromhexin gab es Berichte über4,32 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Herles, Christian: Unternehmensinterne RechtsberatungUnternehmensinterne Rechtsberatung , Neben den klassischen Berufsfeldern Richterschaft und niedergelassene Anwaltschaft gehört die unternehmensbezogene Rechtsberatung zu den wichtigsten Tätigkeitsfeldern für Juristen. Dieser Band gibt einen praxisbezogenen Einstieg in dieses Arbeitsfeld. Zielsetzung ist ein Überblick über die Themenkreise, mit denen Unternehmensjuristen typischerweise befasst sind, wie diese einzuordnen sind und auf welche wesentlichen Gesichtspunkte es in der Praxis ankommt. Dabei wird sowohl auf die unternehmensinternen Prozesse (z.B. Einbindung von Rechtsabteilungen, Reportinglinien, Hinweispflichten, Einbindung externer Rechtsanwälte oder interne Arbeitsabläufe durch Technologie) als auch auf die besonders praxisbezogenen Rechtsgebiete (z.B. Arbeitsrecht, Gesellschaftsrecht, Vertragsrecht, Geistiges Eigentum oder Datenschutz) eingegangen. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Beilage: Buch, Autoren: Herles, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage 2022, Seitenzahl/Blattzahl: 251, Keyword: Compliance; Legal Tech; Rechtsabteilung; Syndikusrechtsanwalt; Unternehmensanwalt; Unternehmensinterne Rechtsberatung; Unternehmensjurist; Wirtschaftsjuristen; präventives Risikomanagement, Fachschema: Beratung / Rechtsberatung~Rechtsberatung - Rechtsberater~Unternehmensrecht~Handelsrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783791054735 9783791054728, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist jeder Kaufmann Buchführungspflichtig?
Ist jeder Kaufmann Buchführungspflichtig? Die Buchführungspflicht hängt in erster Linie von der Rechtsform des Unternehmens und der Größe des Unternehmens ab. Einzelunternehmer und Personengesellschaften wie die OHG oder die KG sind grundsätzlich zur Buchführung verpflichtet. Bei Kapitalgesellschaften wie der GmbH oder der AG besteht ebenfalls eine Buchführungspflicht. Kleinunternehmer nach § 19 UStG sind von der Buchführungspflicht befreit. Es ist daher wichtig, die individuellen Voraussetzungen zu prüfen, um festzustellen, ob ein Kaufmann Buchführungspflichtig ist. **
-
Ist eine GbR Buchführungspflichtig?
Ist eine GbR Buchführungspflichtig? In Deutschland sind GbRs grundsätzlich nicht zur doppelten Buchführung verpflichtet, solange sie die Umsatzgrenzen für die Buchführungspflicht nicht überschreiten. Sie können jedoch freiwillig eine doppelte Buchführung führen, um ihre Finanzen besser zu überwachen. Es ist jedoch ratsam, sich mit einem Steuerberater über die individuellen Buchführungspflichten der GbR zu beraten, da diese je nach Größe und Art des Unternehmens variieren können. Eine ordnungsgemäße Buchführung ist jedoch unabhdingt erforderlich, um die finanzielle Situation der GbR transparent und nachvollziehbar zu dokumentieren. **
-
Ist ein Kannkaufmann Buchführungspflichtig?
Ein Kannkaufmann ist nicht verpflichtet, eine ordnungsgemäße Buchführung zu führen. Dies bedeutet, dass er keine doppelte Buchführung nach den handelsrechtlichen Vorschriften durchführen muss. Allerdings ist ein Kannkaufmann dennoch dazu verpflichtet, seine Einnahmen und Ausgaben in einer einfachen Form aufzuzeichnen, um seine Geschäftstätigkeit nachvollziehbar zu dokumentieren. Es empfiehlt sich daher, auch als Kannkaufmann eine gewisse Buchführung zu betreiben, um einen besseren Überblick über die finanzielle Situation des Unternehmens zu haben. Letztendlich hängt es jedoch von der individuellen Situation des Kannkaufmanns ab, ob er freiwillig eine Buchführung führen möchte oder nicht. **
-
Wer ist nicht Buchführungspflichtig?
Wer ist nicht Buchführungspflichtig? Personen oder Unternehmen, die als Kleinunternehmer gelten und deren Umsatz unterhalb bestimmter Grenzen liegt, sind in der Regel nicht zur Buchführung verpflichtet. Auch Freiberufler und Kleingewerbetreibende können unter bestimmten Voraussetzungen von der Buchführungspflicht befreit sein. Zudem sind Vereine und gemeinnützige Organisationen in manchen Fällen von der Buchführungspflicht ausgenommen. Es ist wichtig, die jeweiligen gesetzlichen Vorgaben und Regelungen zu prüfen, um festzustellen, ob eine Person oder ein Unternehmen buchführungspflichtig ist oder nicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.